

Das Wichtigste zum Thema „Schulden im Alter abbauen“
Schulden entstehen im Ruhestand oft durch unvorhergesehene Krankheiten, Pflegebedürftigkeit oder den Verlust des Partners. Auch eine geringe Rente oder alte Kredite können Ihr monatliches Budget belasten.
Gläubiger können Zwangsvollstreckungsmaßnahmen wie Kontopfändungen einleiten. Durch gesetzliche Freibeträge ist Ihr Renteneinkommen jedoch bis zu einer festen Grenze geschützt, um Ihre Existenz zu sichern.
Sie können Ihr Girokonto bei der Bank in ein Pfändungsschutzkonto umwandeln lassen. Auf diesem P-Konto steht Ihnen monatlich ein gesetzlich geschützter Betrag zur Verfügung, der Gläubigern entzogen ist
Reicht Ihr Einkommen nicht für den Lebensunterhalt, besteht eventuell ein Anspruch auf Grundsicherung im Alter. Anträge und Auskünfte zu dieser Leistung erhalten Sie beim zuständigen Sozialamt.
Inhalt
Warum kommt es häufig zu Schulden im Alter?
Personen jeden Alters können Geldsorgen haben, doch gerade im höheren Alter kann Betroffenen eine finanzielle Schieflage besonders aussichtlos erscheinen. Aber die gute Nachricht lautet: Mit der richtigen Vorgehensweise ist es möglich, dass Betroffene Schulden im Alter abbauen.
Dass ältere Menschen Schulden anhäufen, passiert häufiger, als oftmals gedacht. Zu den wichtigsten Auslösern von Schulden im Alter gehören unter anderem die folgenden:
- Plötzliche Krankheit bzw. Pflegebedürftigkeit
- Geringe Rente
- Tod des Partners
- Trennung vom Partner
- Gestiegene Mieten und Lebenshaltungskosten
- Mitnahme von Altlasten aus dem Erwerbsleben (z. B. noch nicht abbezahlte Kredite)
Ich als Rentner kann meine Schulden nicht bezahlen: Was passiert in einer solchen Situation?
Zahlen Sie offene Rechnungen nicht, müssen Sie damit rechnen, dass Gläubiger Zwangsvollstreckungsmaßnahmen durchführen lassen. Dazu gehört etwa die Kontopfändung. Doch in Deutschland gibt es gewisse Schutzmechanismen, die dafür sorgen, dass Menschen weiterhin ausreichend Geld zum Leben bleibt.
Zwei wichtige Grundsätze sind in diesem Zusammenhang die folgenden:
- Ein bestimmter Betrag Ihres monatlichen Einkommens – in Ihrem Fall die Rente – darf nicht gepfändet werden. Dieser gesetzliche Freibetrag stellt sicher, dass Sie weiterhin Ihre Miete, Strom, Lebensmittel und notwendige Medikamente bezahlen können. Liegt Ihre monatliche Rente unterhalb dieser Freigrenze (für eine alleinstehende Person liegt diese Grenze seit Juli 2026 bei 1.587,40 Euro netto), haben Gläubiger keinen Zugriff darauf. Ihre Rente gilt dann als unpfändbar.
- Damit Ihr Geld vor dem Zugriff Dritter durch eine Kontopfändung geschützt ist, können Sie Ihr normales Bankkonto in ein sogenanntes Pfändungsschutzkonto (kurz P-Konto genannt) umwandeln lassen. Auf diesem ist jeden Monat ein bestimmter Betrag vor der Pfändung geschützt.
Gut zu wissen: Ist Ihre Rente so gering, dass Sie Probleme haben, Ihren Lebensunterhalt zu bestreiten? In vielen Fällen könnten Sie Anspruch auf Grundsicherung im Alter haben. Weitere Informationen dazu erhalten Sie beim zuständigen Sozialamt. Dort können Sie auch einen Antrag auf die Leistung stellen.
Die besten Finanztipps für Rentner mit Schulden
Möchten Sie Schulden im Alter abbauen? Wir erklären Ihnen Schritt für Schritt, wie Sie vorgehen können:
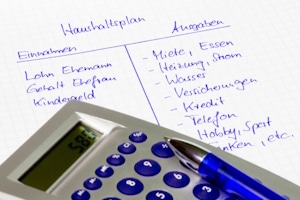
- Verschaffen Sie sich einen Überblick über Ihre finanzielle Situation: Öffnen Sie alle Briefe und ordnen Sie diese nach Datum. Schreiben Sie sich anschließend alle monatlichen Einnahmen (Rente, Wohngeld, Grundsicherung) und alle Ausgaben (Miete, Strom, Versicherungen, Lebensmittel) auf. Das Führen eines klassischen Haushaltsbuchs ist oft äußerst hilfreich. So sehen Sie auf einen Blick, wie viel Geld Ihnen monatlich zur Verfügung steht und wo Sie vielleicht noch kleine Beträge einsparen können.
- Machen Sie keine neuen Schulden: Wenn das Geld am Monatsende knapp wird, klingen Werbeversprechen für „schnelle Kredite“ oder „Sofortkredite für Senioren“ sehr verlockend. Doch Vorsicht: Oft verbergen sich dahinter extrem hohe Zinsen und versteckte Gebühren. Diese Angebote lösen das Problem nicht, sie verschärfen es nur.
- Suchen Sie sich professionelle Hilfe: Wenden Sie sich an eine seriöse Schuldnerberatungsstelle. Die Berater dort haben viel Erfahrung mit älteren Menschen. Sie übernehmen die Kommunikation mit den Gläubigern, prüfen, ob Forderungen überhaupt berechtigt sind, und verhandeln mögliche Ratenzahlungen. Unser Tipp: Beim Schuldencheck ** erhalten Sie eine kostenlose und unverbindliche Erstberatung.
- Versuchen Sie einen außergerichtlichen Schuldenvergleich: Im Rahmen des Vergleichs bieten Sie Ihren Gläubigern die Zahlung eines Teils der offenen Schulden an. Im Gegenzug erlassen diese die restliche Schuld.
- Ist die Privatinsolvenz eine Lösung? Diese bietet Ihnen die Chance auf einen finanziellen Neuanfang. Nach drei Jahren erfolgt die Restschuldbefreiung. Damit sind Sie wieder schuldenfrei – auch im Alter ist dies möglich. Ob dieser Weg für Sie persönlich sinnvoll ist, können Sie im Rahmen einer Schuldnerberatung erfahren.
Im Video: So kann Ihnen die Schuldnerberatung weiterhelfen
Über den Autor
