

Das Wichtigste zur Schuldnerberatung für Senioren
Ja. Ihre Altersrente darf grundsätzlich wie Arbeitseinkommen gepfändet werden, sofern ein vollstreckbarer Titel vorliegt. Liegt Ihr monatliches Nettoeinkommen jedoch unter der gesetzlichen Pfändungsfreigrenze, bleibt der Betrag vollständig geschützt.
Sie können Ihr Girokonto bei Ihrer Bank in ein Pfändungsschutzkonto umwandeln lassen. Dadurch bleibt ein monatlicher Grundfreibetrag automatisch vor einem Zugriff durch Gläubiger gesichert, selbst wenn bereits eine Pfändung vorliegt.
Bei einem Bezug von Grundsicherung im Alter bleibt ein Betrag von bis zu 10.000 Euro pro Person als Schonvermögen unangetastet. Auch eine von Ihnen selbst bewohnte und angemessene Immobilie müssen Sie in der Regel nicht veräußern.
Inhalt
Typische Schuldenfallen im Alter
Mit dem Eintritt in den Ruhestand verschlechtert sich leider für viele Senioren die finanzielle Lage: Das monatliche Arbeitseinkommen fällt weg, aber die Lebenshaltungskosten bleiben bestehen. Zwar lässt sich dieser Einkommensabfall vorausplanen, aber häufig kommen weitere Ereignisse hinzu, durch die Rentner in die Schuldenfalle geraten können.
Dazu zählen z. B.:
- der Tod des Ehe- oder Lebenspartners
- schwere chronische Erkrankungen
- die eigene Pflegebedürftigkeit
- die Pflegebedürftigkeit von Angehörigen
Außerdem kommen in vielen Fällen noch Altlasten aus dem früheren Erwerbsleben hinzu, wie z. B. gescheiterte Selbstständigkeiten oder noch offene Kredite samt Zinsen. Oft können solche Verbindlichkeiten nicht allein durch die reguläre Altersrente beglichen werden und ohne Hilfe finden sich viele Rentner schnell in einer Überschuldung wieder, aus der sie allein nicht mehr herausfinden. Eine Schuldnerberatung kann für Senioren in solchen Situationen ein wichtiger Ansprechpartner sein. Im Ruhestand lässt sich das Einkommen kaum noch durch Mehrarbeit steigern, daher ist ein planvolles Vorgehen entscheidend, wenn Sie Ihre Schulden im Alter abbauen möchten:
Allerdings ist das Thema Altersschulden oft mit einem psychologischen Hindernis verbunden: Scham. Viele ältere Menschen meiden aus Angst vor Stigmatisierung den Gang zu Behörden oder Beratungsstellen und nutzen nicht die ihnen zustehenden Sozialleistungen wie Wohngeld oder Grundsicherung im Alter. Stattdessen greifen sie auf Dispokredite ihres Girokontos zurück, um Kosten zu begleichen. Die damit verbundenen Zinsen verschlimmern das Schuldenproblem für viele Senioren noch weiter.
Wie hilft eine Schuldnerberatung für Senioren?
Eine Überschuldung ist für viele Menschen eine sehr belastende Situation. Wir empfehlen Ihnen daher sehr, sich Unterstützung zu suchen, um diese schwierige Lage zu bewältigen. Eine professionelle Schuldnerberatung kann Sie hier in vielerlei Hinsicht entlasten. Sie verschafft sich mit Ihnen einen vollständigen Überblick über alle offenen Forderungen, hilft Ihnen bei der Sortierung der Unterlagen und kann die Rechtmäßigkeit der Gläubigeransprüche prüfen.
Darüber hinaus kann eine Schuldnerberatung für Senioren die zermürbende und oft einschüchternde Kommunikation mit den Gläubigern übernehmen. Sie erarbeitet mit Ihnen einen realistischen Schuldenbereinigungsplan und verhandelt für Sie mit den Gläubigern, z. B. über Ratenzahlungen oder mögliche Zinserlasse. Die Schuldnerberatung unterstützt Sie diskret und verständnisvoll, damit Sie schnellstmöglich aus der Schuldenfalle herausfinden und Ihren Ruhestand ohne finanzielle Sorgen genießen können.
Wichtig: Die Schuldnerberatung nimmt Ihnen nicht sämtliche Arbeit ab. Sie müssen trotzdem aktiv mithelfen, alle nötigen Unterlagen zur Verfügung stellen und auch alle Entscheidungen treffen. Die Schuldnerberatung steht Ihnen dabei mit Erfahrung und Fachwissen zur Seite.
Darf die Rente gepfändet werden?
Viele Senioren glauben, dass die Rente grundsätzlich unpfändbar ist, doch das ist ein Irrtum. Rechtlich wird die Altersrente nämlich wie normales Arbeitseinkommen behandelt. Hat ein Gläubiger also einen vollstreckbaren Titel, zum Beispiel einen Vollstreckungsbescheid oder ein Gerichtsurteil, kann er die Rente direkt bei der Deutschen Rentenversicherung pfänden lassen.
Allerdings gibt es einen gesetzlichen Schutz: Liegt Ihre monatliche Netto-Rente unter der Pfändungsfreigrenze, darf davon nichts gepfändet werden. Für Alleinstehende ohne Unterhaltspflichten liegt diese Grenze seit dem 1. Juli 2026 bei 1.587,40 Euro. Fällt Ihre Rente höher aus, darf nur der Teil, der über der Pfändungsfreigrenze liegt, beschlagnahmt werden. Durch diese Regelung soll das Existenzminimum von Senioren geschützt bleiben.
Das P-Konto: Schutz für das Geld auf dem Girokonto
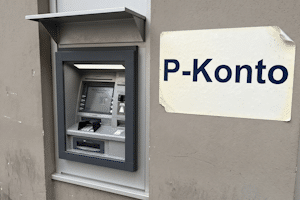
Der Pfändungsschutz für die Rente birgt jedoch eine Falle: Zwar kann Ihre Rente (wenn sie unterhalb der Pfändungsfreigrenze liegt) nicht mehr direkt bei der Rentenversicherung gepfändet werde, aber dieser Schutz gilt nicht mehr, sobald das Geld auf Ihrem Girokonto liegt. Führt der Gläubiger eine Kontopfändung durch, kann die Bank sämtliches Guthaben auf Ihrem Konto einfrieren, egal ob es sich dabei um Ihre Rente handelt oder ein anderes Einkommen.
Schutz bietet in solchen Fällen ein Pfändungsschutzkonto, kurz P-Konto. Darauf bleiben jeden Monat rund 1.590 Euro als Freibetrag geschützt, ohne dass Sie etwas nachweisen müssen. Wichtig zu wissen:
- Sie können Ihr normales Girokonto bei der Bank in ein P-Konto umwandeln lassen. Darauf haben Sie einen Anspruch.
- Das geht auch dann noch, wenn bereits eine Pfändung eingegangen ist.
- Pro Person ist nur ein P-Konto möglich.
- Der Schutz gilt nur für Guthaben, das auf dem Konto eingeht.
Wenn Sie anderen Menschen gegenüber unterhaltspflichtig sind, zum Beispiel dem Ehepartner ohne ausreichendes eigenes Einkommen, kann der Freibetrag angehoben werden, sodass mehr Geld auf Ihrem Konto geschützt wird. Dafür braucht die Bank eine P-Konto-Bescheinigung. Diese kann Ihnen eine Schuldnerberatung für Senioren kostenlos ausstellen.
Grundsicherung im Alter: Was passiert mit dem Ersparten?
Reicht die Rente nicht zum Leben, haben Senioren Anspruch auf Grundsicherung im Alter. Sie stockt das Einkommen auf das Existenzminimum auf und wird vom Sozialamt gezahlt. Anspruch haben Menschen, die die Regelaltersgrenze erreicht haben, in Deutschland leben und ihren Lebensunterhalt nicht aus eigenem Einkommen und Vermögen bestreiten können. Der Regelbedarf für Alleinstehende liegt derzeit bei 563 Euro im Monat. Dazu kommen die Kosten für Miete und Heizung, die in der Regel in tatsächlicher Höhe übernommen werden, solange sie angemessen sind. Ihre Rente wird auf diese Leistung angerechnet. Die Grundsicherung füllt also nur die Lücke zwischen Ihrem Einkommen und dem Existenzminimum.
Viele Senioren zögern mit dem Antrag, weil sie fürchten, dafür ihr Erspartes aufbrauchen zu müssen. Diese Sorge ist meist unbegründet: Kleinere Barbeträge und Ersparnisse bis 10.000 Euro pro Person bleiben unangetastet, bei Ehe- oder Lebenspartnern sind es 20.000 Euro. Auch eine angemessene, selbst bewohnte Immobilie muss in der Regel nicht verkauft werden. Außerdem bleibt ein kleiner Teil des Einkommens aus zusätzlicher Altersvorsorge, zum Beispiel aus einer Riester-Rente, anrechnungsfrei. Es lohnt sich also, die eigene Situation einmal durchrechnen zu lassen, bevor man den Antrag aus Sorge um das Ersparte gar nicht erst stellt.
Eine zweite Sorge betrifft die Familie: Viele ältere Menschen wollen ihren Kindern nicht zur Last fallen, aber auch hier gibt es Entwarnung. Anders als bei anderen Sozialleistungen greift das Sozialamt bei der Grundsicherung im Alter nur dann auf die Kinder zurück, wenn deren Jahreseinkommen über 100.000 Euro liegt. Für die allermeisten Familien bedeutet das, dass die Kinder nicht zahlen müssen, und das Sozialamt fragt auch nicht nach ihrem Einkommen.
Den Antrag auf Grundsicherung im Alter stellen Sie beim Sozialamt Ihrer Stadt oder Ihres Landkreises. Die Leistung gilt immer ab dem Ersten des Monats, in dem Sie den Antrag stellen. Es lohnt sich also nicht, lange zu warten, denn rückwirkend für frühere Monate gibt es kein Geld. Eine Schuldnerberatung für Senioren oder die Rentenversicherung kann Ihnen beim Ausfüllen des Antrags helfen. Die Rentenversicherung ist außerdem verpflichtet, Anträge entgegenzunehmen und an das zuständige Sozialamt weiterzuleiten. Wer Grundsicherung bezieht, muss also keine neuen Schulden als Rentner machen, um laufende Kosten zu decken. Das ist gerade bei bestehenden Verbindlichkeiten ein wichtiger Vorteil.
Haften Ehepartner für die Schulden des anderen?
Ein weit verbreiteter Irrtum lautet, dass verheiratete Personen automatisch für die Schulden ihres Ehepartners haften. Das ist falsch. Haben Eheleute keinen Ehevertrag geschlossen, leben sie in der sogenannten Zugewinngemeinschaft. Dabei bleiben die Vermögen getrennt. Kredite oder Zahlungsrückstände betreffen nur den Partner, der den Vertrag selbst abgeschlossen hat.
Eine Mithaftung gibt es nur, wenn beide einen Kreditvertrag gemeinsam unterschrieben haben oder einer eine Bürgschaft übernommen hat. Eine kleine Ausnahme bilden Alltagsgeschäfte wie Lebensmittel, notwendige Kleidung oder kleine Reparaturen im Haushalt. Dafür kann jeder Ehepartner auch für den anderen einstehen. Bankdarlehen, Ratenkredite oder alte Verbindlichkeiten fallen aber nicht darunter. Gläubiger Ihres Partners haben also keinen Zugriff auf Ihre Rente oder Ihr Konto.
Müssen Angehörige die Schulden erben?
Viele ältere Menschen belastet der Gedanke, ihren Kindern oder anderen Angehörigen einmal einen Schuldenberg zu hinterlassen. Grundsätzlich geht beim Tod nicht nur das Vermögen, sondern auch die Schulden auf die Erben über. Die Erben sind dem aber nicht hilflos ausgeliefert, denn sie können das Erbe ausschlagen. Dabei gilt:
- Die Frist beträgt sechs Wochen. Sie beginnt, sobald die Erben vom Todesfall und davon wissen, dass sie erben.
- Die Form ist vorgeschrieben. Die Ausschlagung muss persönlich beim Nachlassgericht zur Niederschrift erklärt oder über einen Notar beglaubigt werden. Ein einfacher Brief oder eine E-Mail reicht nicht.
- Was ist, wenn die Schulden erst später entdeckt werden? Stellt sich erst nach Ablauf der Frist heraus, dass der Nachlass überschuldet ist, kann die Annahme des Erbes unter Umständen angefochten werden.
Es gibt weitere Wege, das eigene Vermögen zu schützen. Hat der Erbe die Frist verpasst, kann er über eine Nachlassverwaltung oder Nachlassinsolvenz erreichen, dass die Gläubiger des Verstorbenen nur auf den Nachlass zugreifen können und nicht auf das private Vermögen des Erben.
Über den Autor
