


Der Vorlesungsstart am heutigen Tag markiert für viele Studierende ebenso wie der Ausbildungsbeginn im August und September für Azubis den Startschuss in die finanzielle Eigenständigkeit. Mit BAföG, Ausbildungsvergütung oder Nebenjob steigt allerdings nicht nur das Budget, sondern auch das Risiko unüberlegter Ausgaben. Studenten und Auszubildende können fixe Kosten schnell unterschätzen oder in beliebte Konsumfallen tappen. Wir stellen die fünf häufigsten Schuldenfallen für junge Erwachsene vor.
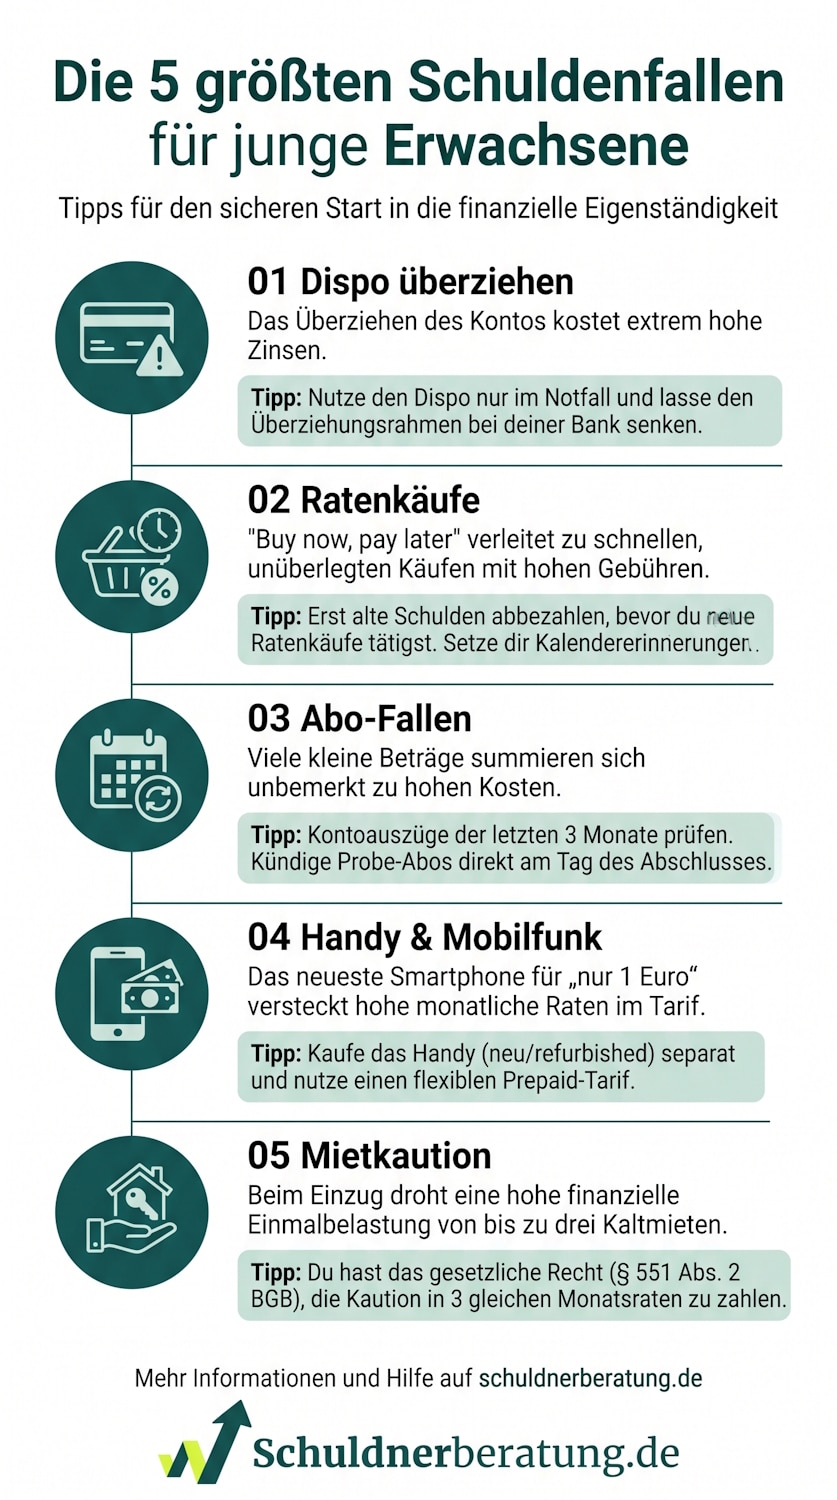
Im Überblick: Die größten Schuldenfallen für junge Menschen kurz und knapp zusammengefasst
Schuldenfalle 1: Den Dispo überziehen
Das erste eigene Girokonto verfügt in der Regel auch über einen Dispositionskredit – kurz Dispo genannt. Dieser erlaubt es dem Kontoinhaber, mehr Geld auszugeben oder abzuheben, als sich aktuell auf dem Konto befindet – bis zu einer vereinbarten Maximalgrenze.
Das mag sich zunächst verlockend anhören – gerade, wenn das Geld am Monatsende knapp wird. Doch im Gegenzug werden sehr hohe Zinsen fällig. Damit ist der Dispo einer der 5 wichtigsten Schuldenfallen für junge Erwachsene.
Aus diesem Grund sollte der Dispo nur im Notfall zur Überbrückung kurzfristiger Engpässe genutzt werden. Wer öfter in Versuchung kommt, das Konto zu überziehen, kann außerdem bei der Bank eine Senkung des Überziehungsrahmens beantragen. Das zieht eine psychologische und praktische Grenze, bevor der Schuldenberg zu groß wird.
Schuldenfalle 2: Ratenkäufe
„Buy now, pay later“ – in vielen Online-Shops besteht die Möglichkeit, einen Kauf auf Raten zu vereinbaren. Die Aussicht, Produkte sofort zu erhalten, jedoch die volle Summe erst später bzw. in Raten zahlen zu müssen, ist nicht nur für junge Menschen oft verführerisch.
Doch hier gibt es gleich mehrere Risikofaktoren, weshalb Ratenkäufe zu den 5 gefährlichsten Schuldenfallen für junge Erwachsene gehören:
- Häufig sind Zinsen, Mahn- und Bearbeitungsgebühren extrem hoch.
- Wer häufiger auf diese Angebote zurückgreift, kann schnell den Überblick über seine Schulden verlieren.
- Verbraucher haben eine niedrigere Hemmschwelle, Konsumgüter zu kaufen, obwohl das Geld dafür eigentlich fehlt.
Aus diesem Grund haben wir folgende Tipps, damit dies nicht zu Schulden für Studenten oder Auszubildende führt: Junge Erwachsene sollten keinen neuen Ratenkauf tätigen, bevor sie nicht eine alte Rechnung abbezahlt haben. Außerdem ist es hilfreich, wenn Verbraucher sich sofort beim Kauf eine Kalendererinnerung für die Überweisung auf 5 Tage vor Ablauf des Zahlungsziels setzen.
Schuldenfalle 3: Abos
Sei es der Streamingdienst, das Fitnessstudio oder der Cloud-Speicher – viele Angebote laufen als Abo. Das heißt, dass dafür monatlich Kosten anfallen. Einzelne Beträge wirken dabei oft harmlos.
Zusammen addieren sich diese Posten jedoch rasch auf eine hohe Summe an festen monatlichen Verpflichtungen, die vom Konto abgehen, bevor der Monat überhaupt begonnen hat. Damit gehören Abos zu den 5 größten Schuldenfallen für junge Erwachsene.
So können sich junge Menschen vor dieser Schuldenfalle schützen:
- Bestehende Abos prüfen: Gehen Sie die Kontoauszüge der letzten drei Monate durch und markieren Sie alle wiederkehrenden Posten. Kündigen Sie sofort alle Dienste, die Sie in den letzten 30 Tagen nicht aktiv genutzt haben.
- Probe-Abos sofort kündigen: Kündigen Sie jedes zur Probe abgeschlossene Abo direkt am Tag des Abschlusses. Die Testphase läuft trotzdem bis zum Ende weiter, aber Sie können nicht mehr vergessen, rechtzeitig auszusteigen.
- Virtuelle Prepaid-Karten oder Abo-Sperren nutzen: Nutzen Sie für Probe-Abos oder App-Käufe Prepaid-Guthaben oder Einweg-Kreditkarten, um ungewollte automatische Folgebuchungen technisch zu blockieren.
Schuldenfalle 4: Handy und Mobilfunk
Mobilfunkverträge werden für junge Erwachsene vor allem durch versteckte Hardware-Kredite, Zusatzkosten und die rechtlichen Folgen bei Zahlungsverzug zur Schuldenfalle.
Ein Beispiel: Das neuste Smartphone für nur einen Euro Zuzahlung mag zwar zunächst günstig klingen, jedoch wird die Abzahlungsrate in den Tarifsatz eingerechnet, wodurch über die gesamte Laufzeit hohe monatliche Fixkosten entstehen.
Unser Tipp, damit das Handy nicht zu einer der 5 größten Schuldenfallen für junge Erwachsene wird: Trennen Sie Gerät und Tarif strikt voneinander. Kaufen Sie selbst ein Smartphone (neu oder generalüberholt) und nutzen Sie dazu einen flexiblen, monatlich kündbaren Prepaid-Tarif.
Schuldenfalle 5: Mietkaution
Mit dem Start ins Studium oder die Ausbildung ziehen viele junge Menschen in ihre erste eigene Wohnung. Damit einher gehen viele Ausgaben. Eine der 5 gefährlichsten Schuldenfallen für junge Erwachsene ist in diesem Zusammenhang die Mietkaution.
Diese darf höchstens drei Nettokaltmieten umfassen – gerade für junge Erwachsene ohne Erspartes ist dies eine große finanzielle Belastung. Viele müssen dafür einen regulären Kredit aufnehmen oder den Dispo überziehen.
Wie wir bereits erklärt haben, können diese schnell zu Schulden für Auszubildende oder Studenten führen. Unser Tipp: Laut § 551 Abs. 2 des Bürgerlichen Gesetzbuches (BGB) haben Mieter das Recht, eine Kaution in drei gleichen monatlichen Raten zu zahlen. So wird die Summe nicht auf einen Schlag fällig.
Über den Autor
