


Das Wichtigste zur außergerichtlichen Einigung
Dies ist eine verbindliche Vereinbarung zwischen Schuldner und Gläubigern über die Schuldenregulierung – etwa durch Ratenzahlungen oder einen teilweisen Schuldenerlass –, ohne dass ein Gericht eingeschaltet wird.
Zunächst werden alle Schulden sowie das verfügbare Einkommen erfasst, um einen realistischen Schuldenbereinigungsplan (z. B. über Ratenzahlungen oder eine Einmalzahlung) zu erstellen und allen Gläubigern vorzulegen. Stimmen sämtliche Gläubiger diesem Vorschlag zu, wird die Vereinbarung rechtsverbindlich und die Schulden werden ohne Insolvenzverfahren abgebaut.
Die Begleitung durch eine staatlich anerkannte oder gemeinnützige Schuldnerberatung ist in der Regel komplett kostenlos. Beauftragen Sie stattdessen einen spezialisierten Rechtsanwalt, hängen die Kosten davon ab, wie viele Gläubiger Sie haben. Bei geringem Einkommen können Sie einen Beratungshilfeschein beantragen.
Erfahren Sie im Video mehr zum außergerichtlichen Schuldenbereinigungsverfahren

Inhalt
Außergerichtlicher Vergleich: Eine einfache Definition
Was ist eine außergerichtliche Einigung? Laut Definition handelt es sich hierbei um eine Vereinbarung zwischen einem Schuldner und seinen Gläubigern, die ohne Gerichtsverfahren zustande kommt.
Wird dabei auf Forderungen teilweise verzichtet oder werden Zahlungsmodalitäten neu geregelt, spricht man auch von einem außergerichtlichen Vergleich. Beide Begriffe werden im Alltag meist gleichbedeutend verwendet.
Bei Schulden wird die Einigung in der Regel auf Grundlage eines Schuldenbereinigungsplans verhandelt. Darin schlägt der Schuldner allen Gläubigern vor, wie und in welchem Zeitraum er seine Schulden ganz oder teilweise begleichen kann.
Von der außergerichtlichen Einigung zu unterscheiden ist der Vergleich im Gerichtsverfahren. Dieser wird erst im laufenden Prozess geschlossen und vom Gericht protokolliert. Dieser Ratgeber behandelt die Einigung ohne Gericht im Zusammenhang mit Schulden.
Wann ist eine außergerichtliche Einigung möglich?
Im Rahmen der Schuldnerberatung spielt die außergerichtliche Einigung eine wichtige Rolle, da diese eine schnelle Möglichkeit der Entschuldung darstellt. Eine Einigung ist grundsätzlich jederzeit möglich, sofern die Gläubiger bereit sind, darauf einzugehen. Die Chancen steigen, wenn Sie ein regelmäßiges Einkommen haben und über einen längeren Zeitraum verlässlich Raten zahlen können.
Gläubiger stimmen eher zu, wenn sie sich durch den Plan besser gestellt sehen als bei einer Insolvenz, in der sie oft nur einen kleinen Teil ihrer Forderung erhalten. Wenn Sie erfahren möchten, ob ein außergerichtlicher Vergleicht für Sie möglich ist, nutzen Sie die kostenlose und unverbindliche Erstberatung beim Schuldencheck **.
Wenn Sie eine Privatinsolvenz beantragen möchten, müssen Sie zuvor sogar zwingend einen außergerichtlichen Einigungsversuch mit allen Gläubigern unternehmen. Das schreibt die Insolvenzordnung vor (§ 305 der Insolvenzordnung).
Scheitert der Versuch, wird dies von einer geeigneten Person oder Stelle bescheinigt. Erst mit dieser Bescheinigung kann der Antrag auf ein Insolvenzverfahren beim Gericht gestellt werden.
Vor- und Nachteile des außergerichtlichen Vergleichs im Überblick
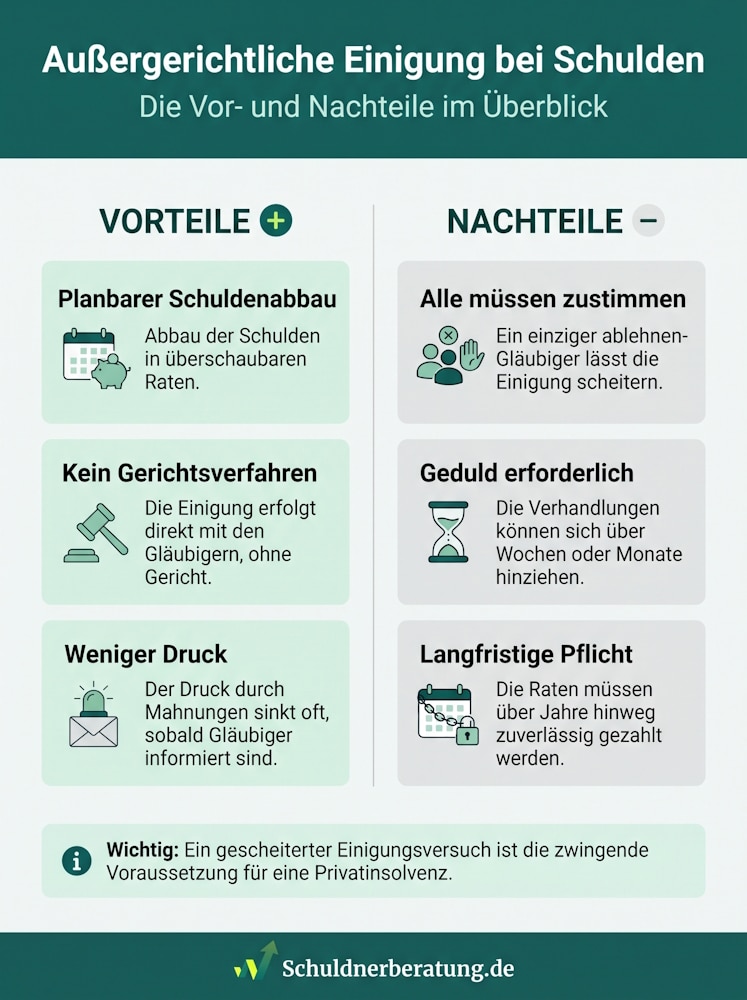
Ein außergerichtlicher Vergleich hat gewisse Nachteile, jedoch auch viele Vorteile. Die folgende Infografik fasst die wichtigsten Punkte für Sie zusammen:
Wie funktioniert eine außergerichtliche Einigung? Der Ablauf erklärt!
Der Ablauf lässt sich in sechs Schritte gliedern:
- Beratung suchen: Wenden Sie sich an eine anerkannte Schuldnerberatungsstelle oder an einen Rechtsanwalt. Dort wird Ihre Situation geprüft und besprochen, ob eine Einigung sinnvoll ist. Beim Schuldencheck ** erhalten Sie eine kostenlose und unverbindliche Erstberatung dazu, ob eine außergerichtliche Einigung in Ihrem Fall möglich ist.
- Überblick verschaffen: Gemeinsam werden alle Gläubiger, Forderungshöhen sowie Ihr Einkommen und Ihre Ausgaben erfasst. Dafür benötigen Sie Schreiben der Gläubiger, Kontoauszüge und Einkommensnachweise.
- Schuldenbereinigungsplan erstellen: Auf Basis Ihrer finanziellen Möglichkeiten wird ein Zahlungsangebot berechnet, das alle Gläubiger anteilig berücksichtigt.
- Plan an die Gläubiger senden: Alle Gläubiger erhalten den Plan und eine Frist zur Stellungnahme.
- Verhandeln: Lehnen einzelne Gläubiger ab oder wünschen Änderungen, wird nachverhandelt.
- Ergebnis: Stimmen alle Gläubiger zu, ist die Einigung erreicht. Lehnt mindestens ein Gläubiger ab und ist keine Annahme mehr möglich, gilt der Versuch als gescheitert.
- eine Übersicht über alle Gläubiger und deren Forderungen
- die Höhe und Laufzeit der angebotenen Zahlungen, oft orientiert am pfändbaren Teil Ihres Einkommens
- die Quote, also den Anteil der Forderung, den jeder Gläubiger erhält
- eine Regelung zum Verzicht auf den Restbetrag, wenn die Raten vollständig gezahlt wurden
- häufig eine Verfallklausel für den Fall, dass Zahlungen ausbleiben
Die Dauer hängt von der Zahl der Gläubiger und deren Reaktionszeit ab. Rechnen Sie mit mehreren Wochen bis einigen Monaten.
Wie sieht eine außergerichtliche Einigung aus?
In der Praxis enthält ein Schuldenbereinigungsplan meist folgende Punkte:
Außergerichtliche Einigung: Welche Kosten fallen an?
Die Kosten hängen davon ab, wer Sie begleitet. Anerkannte Schuldnerberatungsstellen, etwa von Wohlfahrtsverbänden oder Kommunen, bieten die Beratung zur außergerichtlichen Einigung in der Regel kostenfrei an. Allerdings kann es lange Wartezeiten geben, deshalb sollten Sie sich dort frühzeitig melden.
Beauftragen Sie einen Rechtsanwalt, fallen für die außergerichtliche Einigung Anwaltskosten an. Die Gebühr wird häufig individuell vereinbart und hängt vom Umfang und der Zahl der Gläubiger ab. Bei einem geringen Einkommen können Sie unter Umständen Beratungshilfe beantragen. Dann zahlen Sie für die außergerichtliche Einigung lediglich eine Gebühr in Höhe von 15 Euro.
Eine weitere Frage in puncto außergerichtliche Einigung ist häufig: Wer trägt die Kosten? Das ist klar geregelt: In der Regel müssen Sie als Schuldner Ihre Beratungs- oder Anwaltskosten selbst zahlen. Die Gläubiger übernehmen diese nicht.
Streitwert und außergerichtlicher Vergleich: Besteht hier ein Zusammenhang? Ein Streitwert spielt vor allem bei Rechtsstreitigkeiten vor Gericht eine Rolle, weil sich daran die Gerichts- und Anwaltsgebühren orientieren. Bei einer reinen Schuldenregulierung ist er meist nicht der entscheidende Faktor.
Außergerichtliche Einigung ohne Anwalt: Ist das möglich?
Grundsätzlich dürfen Sie selbst mit Ihren Gläubigern verhandeln. Damit ist also ein außergerichtlicher Vergleich ohne Anwalt grundsätzlich möglich. Dies setzt aber Überblick und Erfahrung voraus, denn ein Plan muss alle Gläubiger fair behandeln und realistisch sein – sonst wird er keinen Erfolg zeigen.
Beachten Sie außerdem: Wird ein außergerichtlicher Vergleich abgelehnt, bleibt häufig nur noch die Privatinsolvenz als Weg aus den Schulden. Dafür benötigen Sie die Bescheinigung einer geeigneten Person oder Stelle über den gescheiterten Einigungsversuch. Deshalb ist eine professionelle Unterstützung sinnvoll, entweder durch die kostenlose Schuldnerberatung oder durch einen Anwalt.
Was gilt, wenn die außergerichtliche Einigung nicht eingehalten wird?
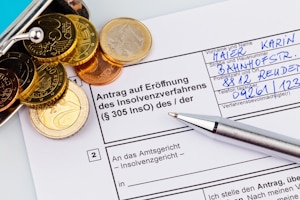
Können Sie die vereinbarten Raten nicht mehr zahlen, hat dies meist weitreichende Folgen. Enthält die Vereinbarung eine Verfallklausel, leben die ursprünglichen Forderungen abzüglich bereits gezahlter Beträge wieder auf.
Das bedeutet: Die Gläubiger können dann wieder Vollstreckungsmaßnahmen einleiten. Informieren Sie daher frühzeitig Ihre Beratungsstelle, wenn sich Ihre finanzielle Lage verändert. Oft können Sie den Plan anpassen, bevor es zu Zahlungsausfällen kommt.
Außergerichtliche Einigung: Insolvenzverfahren nur damit möglich
Wird der außergerichtliche Vergleich abgelehnt, ist der Einigungsversuch gescheitert. Das ist jedoch keine Sackgasse: Stattdessen kann die Schuldenbefreiung im Zuge der Privatinsolvenz erfolgen.
Wie wir bereits erwähnt haben, muss vor der Privatinsolvenz eine außergerichtliche Einigung versucht werden. Die Beratungsstelle stellt eine Bescheinigung über das Scheitern aus, die der Schuldner dann zusammen mit den nötigen Antragsunterlagen beim Insolvenzgericht einreicht.
Achten Sie dabei unbedingt auf die Frist: Der Einigungsversuch darf bei der Antragstellung nicht länger als sechs Monate zurückliegen. Die Privatinsolvenz dauert in der Regel drei Jahre und endet mit der Restschuldbefreiung.
Außergerichtlicher Vergleich: Wird der SCHUFA-Eintrag gelöscht? Eine Einigung löscht bestehende negative Einträge nicht automatisch. Werden Forderungen im Rahmen einer Einigung erledigt, wird dies in der Regel vermerkt, der Eintrag bleibt aber noch in der Regel für drei Jahre bestehen.
Über den Autor
