


Das Wichtigste zur Frage, wann sich eine Privatinsolvenz lohnt
Eine Verbraucherinsolvenz kann sinnvoll, sein, wenn Sie dauerhaft zahlungsunfähig sind. Letztendlich muss eine Schuldnerberatung oder ein Anwalt Ihre finanzielle Situation genau prüfen, welche Form der Schuldenregulierung für Sie am besten geeignet ist.
Wenn Sie keine Bescheinigung über den gescheiterten Einigungsversuch mit Ihren Gläubigern besitzen, können Sie keine Privatinsolvenz anmelden. Sie müssen sich also zuerst um einen außergerichtlichen Schuldenvergleich bemühen.
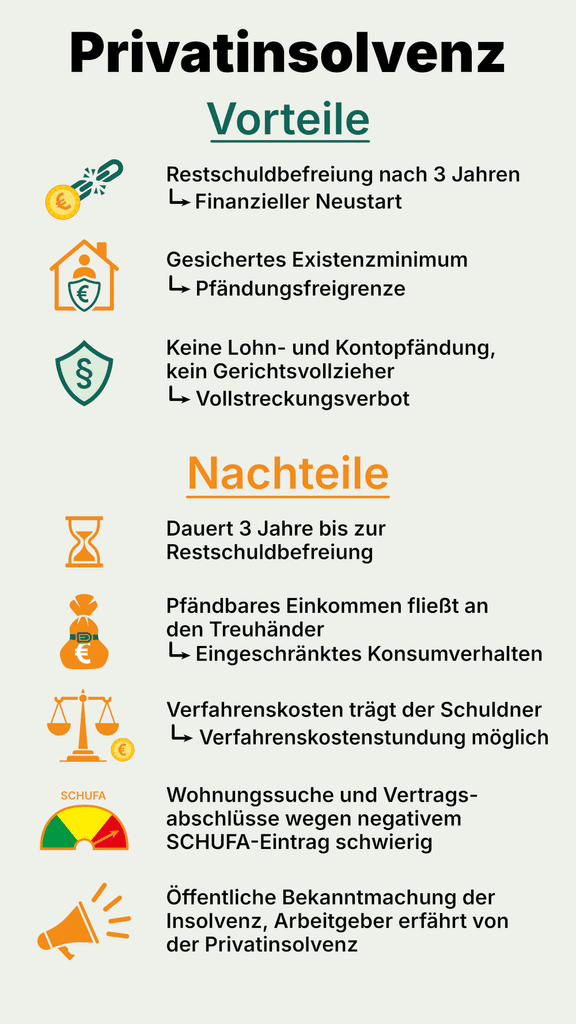
Sie müssen Ihr pfändbares Einkommen an den Treuhänder abtreten und verlieren Ihr pfändbares Vermögen, z. B. Ihre Immobilie. Die Privatinsolvenz wird bei der SCHUFA gespeichert, sodass sich Ihre Bonität massiv verschlechtert. In der Infografik finden Sie die wichtigsten Vor- und Nachteile der Privatinsolvenz.
Inhalt
Ab wann lohnt sich eine Privatinsolvenz?
Eine Privatinsolvenz ist sinnvoll, wenn Sie zahlungsunfähig sind oder Ihnen die Zahlungsunfähigkeit droht und ein außergerichtlicher Schuldenvergleich mit Ihren Gläubigern gescheitert ist.
Zahlungsunfähigkeit bedeutet, dass Sie Ihre Verbindlichkeiten, Rechnungen und Raten nicht mehr fristgerecht bezahlen können.
Typische Anzeichen sind z. B.:
- Sie haben Ihre Zahlungen eingestellt.
- Sie bedienen nur noch einzelne Gläubiger, andere hingegen nicht.
- Ihnen fehlt regelmäßig Geld für die Miete und Stromabschläge und um alle Rechnungen pünktlich zu bezahlen.
- Sie sind dauerhaft mit den Kreditraten in Verzug.
- Sie überziehen regelmäßig Ihr Konto und können es kaum wieder ausgleichen.
- Sie haben keinen Notgroschen oder anderweitiges Vermögen, um diese finanzielle Lücke zu schließen.
Eine Privatinsolvenz ist nur sinnvoll, wenn es sich um eine dauerhafte finanzielle Notlage handelt und nicht nur um einen vorübergehenden Engpass.
Ab wie viel Schulden lohnt sich eine Privatinsolvenz?
Die Insolvenzordnung schreibt keine Mindestgrenze bzw. keine konkrete Schuldenhöhe vor. In den §§ 16 bis 18 InsO ist lediglich festgeschrieben, dass Sie Privatinsolvenz anmelden dürfen, wenn Sie zahlungsunfähig sind oder drohen, zahlungsunfähig zu werden.
Es gibt aber ungefähre Orientierungswerte, ab wann eine Privatinsolvenz sinnvoll bzw. zu aufwendig ist:
| bis 5.000 € |
|
| 5.000 bis 10.000 € |
|
| ab 10.000 € |
|
Fazit: Letztendlich kommt es auf Ihre persönliche Lebenssituation an. Wenn Sie hohe Schulden, aber nur ein geringes Einkommen haben, ist eine Privatinsolvenz oft der günstigere Weg – vor allem, wenn sich Ihre Einkommenssituation voraussichtlich nicht verbessern wird.
Lassen Sie sich auf jeden Fall von einem Anwalt oder einer Schuldnerberatung beraten, welche Lösung für Sie am besten geeignet ist.
Exkurs: Vor- und Nachteile eines Privatinsolvenzverfahrens
Ab wann eine Privatinsolvenz sinnvoll erscheint, hängt auch davon ab, wie Sie die Vor- und Nachteile des Verfahrens gewichten. Die folgende Infografik bietet Ihnen einen kleinen Überblick, was für und was gegen eine Insolvenz spricht.
Über den Autor
