


Das Wichtigste zum Thema: „Kein Geld mehr: Was tun?“
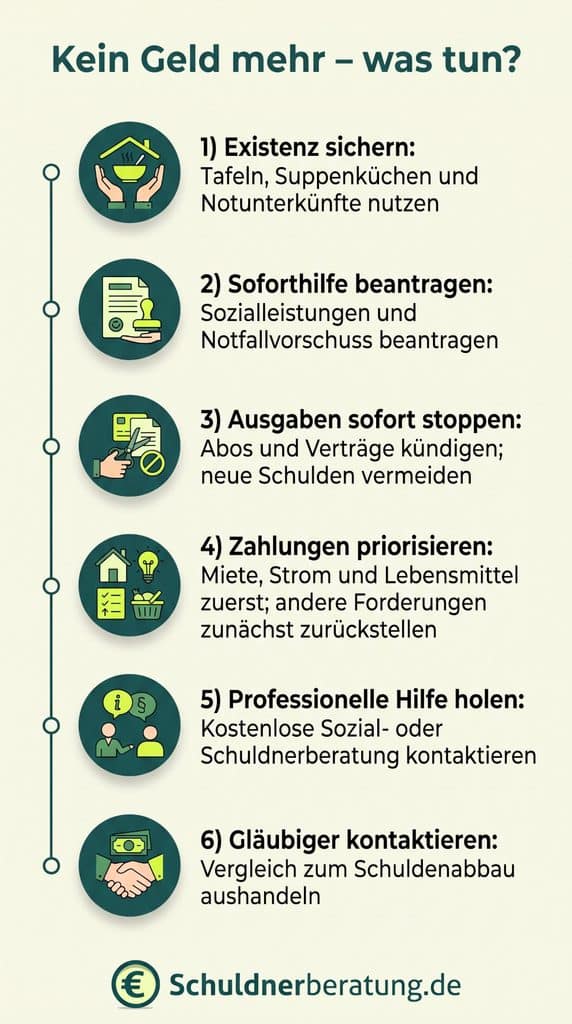
Beantragen Sie beim Jobcenter oder Sozialamt direkt einen Notfallvorschuss nach § 42 SGB I zur Überbrückung. Was Sie noch tun können, fasst diese Infografik zusammen.
Warme Mahlzeiten erhalten Sie bundesweit bei Bahnhofsmissionen, Suppenküchen und kirchlichen Notausgaben, ohne dass Sie einen Nachweis vorlegen müssen. Örtliche Tafeln geben günstige Nahrungsmittelpakete aus, wenn Sie ein geringes Einkommen nachweisen.
Wenden Sie sich an behördlich anerkannte, kostenfreie Schuldner- und Sozialberatungen. Diese helfen bei Anträgen und Gläubigerverhandlungen. Bei akuter Überlastung bietet die Telefonseelsorge bundesweit rund um die Uhr kostenfreie Unterstützung unter 0800 111 0 111.
Inhalt
Hilfe, ich bin pleite – Die wichtigsten Schritte im Überblick
Wenn Ihr Geld komplett aufgebraucht ist, droht Panik. Wichtig ist jetzt, dass Sie strukturiert handeln und nichts überstürzen.
Im Folgenden listen wir drei Sofortmaßnahmen für die nächsten 24 bis 48 Stunden auf – über den Link zu jedem Punkt gelangen Sie zu dem für Sie relevanten Textabschnitt:
- Überhaupt kein Geld mehr: Was Sie zuerst tun sollten, ist, Ihre Nahrung zu sichern und dafür zu sorgen, dass Sie ein Dach über dem Kopf haben. Hier erfahren Sie mehr.
- Staatliche Soforthilfe: Wenn Sie mittellos sind, erhalten Sie unter bestimmten Voraussetzungen einen Notfall-Vorschuss vom Jobcenter oder Sozialamt zur Überbrückung. An dieser Stelle erklären wir das ausführlich.
- Ausgaben stoppen: Bezahlen Sie zuerst noch Miete, Strom und Nahrung. Konsumkredite und einfache Mahnungen haben Nachrang. Unterschreiben Sie keine voreiligen Ratenvereinbarungen mit Inkassobüros. Vermeiden Sie neue Schulden.
- Beratung aufsuchen: Vereinbaren Sie direkt einen Termin bei einer Schuldnerberatung oder einem Anwalt für Schulden.
Jeder Mensch kann in Not geraten. Genau für solche Situationen gibt es zahlreiche Anlaufstellen. Scheuen Sie sich nicht, diese Hilfe zu Anspruch zu nehmen. Es ist einfacher, ein Problem mit jemandem zusammen zu lösen als allein.
Telefonnummern, wenn Ihnen alles zu viel ist und Sie mit jemandem reden möchten:
- Telefonseelsorge: 0800 / 111 0 111 oder 0800 / 111 0 222
- Nummer gegen Kummer (für junge Menschen): 116 111
- Silbernetz (für Menschen ab 60 Jahre): 0800 4 70 80 90
Infografik: Was tun, wenn man kein Geld mehr hat?
Kein Geld mehr für Essen: Was kann ich tun und wo bekomme ich Hilfe?
Wenn Ihr Kühlschrank leer und das Geld komplett aufgebraucht ist, helfen Ihnen folgende Einrichtungen und Auffangmechanismen:
- Sofortige Mahlzeiten und Lebensmittel:
- Suppenküchen, Bahnhofsmissionen und kirchliche Essensausgaben
- örtliche Tafeln
- Notfallvorschuss nach § 42 SGB I:
- Sie haben Arbeitslosengeld, Grundsicherung oder eine andere Sozialleistung beantragt, Ihnen steht diese Leistung grundsätzlich auch zu, die Behörde muss aber noch über die genaue Höhe entscheiden.
- Behörde muss den Vorschuss spätestens nach Ablauf eines Kalendermonats nach Eingang Ihres Antrags auszahlen
- Notfallvorschuss wird später mit der regulären Leistungsnachzahlung verrechnet
- Schutz bei (drohendem) Wohnungsverlust:
- Kommunale Fachstelle für Wohnungsnotfälle oder Wohnungssicherung
- Darlehen für Mietschulden beim Jobcenter oder Sozialamt beantragen
- Schuldnerberatung oder Anwalt einschalten bei Kündigung durch Vermieter oder drohender Räumungsklage
- Notunterkunft oder einer vorübergehende Unterbringung beim Sozialamt oder der kommunalen Stellen zur Vermeidung von Wohnungslosigkeit erfragen
- Dauerhafte Absicherung und Sozialberatung:
- reguläre staatliche Leistungen wie Bürgergeld, Grundsicherung oder Sozialhilfe beantragen, um Existenzminimum zu sichern
- kostenfrei und vertrauliche Sozialberatung der Wohlfahrtsverbände (Caritas, Diakonie oder AWO) nutzen: Sie helfen beim Ausfüllen der Anträge
Kein Geld mehr auf dem Konto – Was Sie jetzt tun sollten
Verschaffen Sie sich zunächst einen Überblick, welche wichtigen Ausgaben und Lastschriften in den nächsten Wochen anstehen und wie viel Geld Sie für Ihren Lebensunterhalt benötigen.
Dann wissen Sie genau, welche Zahlungen jetzt am wichtigsten sind, wo Engpässe drohen und welche Ausgaben Sie verschieben oder reduzieren können. Am besten gehen Sie schrittweise vor:
- Überblick verschaffen:
- Was wird demnächst vom Konto abgebucht? Wird das Konto zur Zeit der Abbuchung gedeckt sein, ggf. mithilfe eines Dispokredits*? Sind Miete und Strom abgedeckt? Wie viel Geld brauche ich in den kommenden Wochen zum Leben?
- Prioritäten setzen und unnötige Ausgaben stoppen:
- Stellen Sie zuallererst sicher, dass Sie Miete und Strom bezahlen können.
- Prüfen Sie dann, ob und welche Abbuchungen Sie verschieben können. Kündigen Sie, wenn möglich, unnötige Verträge und Abos oder treffen Sie neue Vereinbarungen mit dem Anbieter kannst.
- Vermeiden Sie alle unnötigen Ausgaben. Erstellen Sie sich gegebenenfalls einen Notfall-Haushaltsplan, um Ihre Ausgaben gezielt zu priorisieren und Geld zu sparen.
- Frühzeitig handeln und Gläubiger kontaktieren:
- Wenn Sie komplett pleite sind, melden Sie sich unbedingt vor Fälligkeit beim Vermieter, Ihrem Energieversorger und anderen Gläubigern.
- Erklären Sie Ihre Notlage und bitten Sie um eine Stundung oder eine tragbare Ratenzahlung. Vermeiden Sie neue Überziehungen und lassen Sie sich von einer Schuldnerberatung bei den Verhandlungen mit Ihren Gläubigern unterstützen.
* Nutzen Sie Ihren Dispokredit nur für kurze Zeit als absolute Notlösung und gleichen Sie ihn so schnell wie möglich wieder aus, um nicht in der Schuldenfalle zu landen. Wenn Sie dauerhaft im Dispo stecken, lohnt sich gewöhnlich eine Umschuldung zu einem günstigeren Ratenkredit. Ansonsten sind Kredite nicht geeignet, um Geldsorgen oder Schulden loszuwerden.
Ich bin immer pleite: Was kann ich tun bei dauerhaften Geldproblemen?
Wenn am Monatsende regelmäßig kein Geld mehr übrig ist, lohnt es sich, die eigene finanzielle Situation genauer unter die Lupe zu nehmen.
Häufig stecken zu hohe Fixkosten, ein Einkommensverlust, unregelmäßige bzw. zu geringe Einnahmen oder bestehende Schulden dahinter. Es ist wichtig, dass Sie die Ursache kennen, damit Sie gezielt gegensteuern können.
- Sie gewinnen einen guten Überblick, wenn Sie regelmäßig ein Haushaltsbuch führen – eine Vorlage können Sie weiter unten herunterladen. Stellen Sie Ihre monatlichen Einnahmen den Ausgaben gegenüber und prüfen Sie, welche Kosten sich einsparen oder reduzieren lassen.
- Sprechen Sie frühzeitig mit Ihren Gläubigern, wenn Sie Rechnungen nicht mehr bezahlen können. Das erhöht Ihre Chance auf eine gütliche Einigung mit ihnen. Fragen Sie nach einer Stundung oder einer Ratenzahlung, die Sie tatsächlich leisten können. Achten Sie darauf, dass Ihre Zahlungszusagen realistisch sind.
- Wenn die Schulden überhandnehmen, müssen Sie nicht allein nach einer Lösung suchen. Anerkannte Schuldnerberatungsstellen bieten in der Regel kostenlose Unterstützung an. Gemeinsam können Sie Ihre finanzielle Situation ordnen, mit Gläubigern verhandeln und prüfen, ob eine außergerichtliche Schuldenbereinigung oder eine Verbraucherinsolvenz infrage kommt.
Denken Sie daran: Finanzielle Schwierigkeiten sind kein persönliches Versagen. Entscheidend ist, dass Sie handeln und möglichst früh Hilfe in Anspruch nehmen. Schon kleine Schritte können helfen, wieder mehr finanzielle Sicherheit zu gewinnen. Nutzen Sie die kostenlose und unverbindliche Erstberatung bietet Ihnen etwa www.schuldenanalyse-kostenlos.de **.
Im Video erklärt: Wie Sie ein Haushaltsbuch führen

Laden Sie unsere kostenlose Vorlage eines Haushaltsplans herunter
Um sich einen Überblick über Ihre Einkünfte und Ausgaben zu verschaffen, sollten Sie alle Positionen in einer Liste gegenüber stellen. So behalten Sie Ihr Budget im Blick und wissen, wie viel Geld Sie noch für den restlichen Monat zur Verfügung haben.
Für die Gegenüberstellung Ihrer monatlichen Einnahmen und Ausgaben können Sie unsere Vorlage für einen Haushaltsplan nutzen. Diese steht zum kostenfreien Download für Sie bereit:
Ich habe kein Geld mehr für Schulden: Was tun? Außergerichtliche Schuldenregulierung
Wenn Sie Ihre Schulden nicht mehr bezahlen können, müssen Sie mit Ihren Gläubigern sprechen.
Schon um zu vermeiden, dass diese ihre Forderungen auf gerichtlichem Wege und per Zwangsvollstreckung durchsetzen, sollte Sie sich um einen Vergleich zur außergerichtlichen Schuldenbereinigung mit allen Gläubigern bemühen.
Dafür erstellen Sie zuerst einen Schuldenregulierungsplan – das ist eine Art Vergleichsangebot zum Schuldenabbau:
- Beziehen Sie alle Gläubiger in den Schuldenregulierungsplan ein. Jeder von ihnen erhält dieselbe Quote, das heißt, denselben prozentualen Anteil seiner Forderung bezahlt.
- Eventuell erklären sich Ihre Gläubiger bereit, auf einen Teil ihrer Forderungen zu verzichten, wenn Sie sofort einmalig einen größeren Betrag an sie zahlen.
- Eine solche Einmalzahlung ist nur selten möglich, wenn Sie pleite sind. Was nun eine gute Alternative darstellt, ist eine monatliche Ratenzahlung an Ihre Gläubiger.
- Eine weitere Möglichkeit ist der Zahlungsaufschub. Bei einer solchen Stundung vereinbaren Sie mit Ihren Gläubigern, dass die eigentlich fälligen Forderungen erst zu einem späteren Zeitpunkt bezahlen.
Ihre Gläubiger müssen einem außergerichtlichen Vergleich nicht zustimmen. Damit Ihr Angebot die Gläubiger überzeugt, sollte Ihnen eine Quote anbieten, die mindestens so hoch ist wie die voraussichtliche Quote in der Privatinsolvenz – idealerweise höher. So schaffen Sie einen Anreiz, dass alle der außergerichtlichen Einigung zuzustimmen.
Den Einigungsversuch können Sie mit einer Schuldnerberatung oder einem Rechtsanwalt durchführen. Scheitert er, erhalten Sie so die erforderliche Bescheinigung für den Antrag auf Verbraucherinsolvenz.
Das zuständige Amtsgericht kann Ihnen einen Beratungshilfeschein für die anwaltliche Beratung ausstellen. Damit können Sie die Anwaltskosten reduzieren.
Keine Einigung und pleite – was nun? Schuldenfrei nach 3 Jahren Verbraucherinsolvenz
Scheitert der außergerichtliche Vergleich, zum Beispiel weil nicht alle Gläubiger mit Ihrem Vorschlag einverstanden waren, bleibt als letzte Möglichkeit der Schuldenregulierung die Privatinsolvenz.
Dafür stellen Sie beim zuständigen Insolvenzgericht einen Insolvenzantrag und einen Antrag auf Restschuldbefreiung. Das Insolvenzgericht prüft die Anträge und leitet das Verfahren ein, wenn sie in Ordnung sind.
- Unter Umständen versucht das Insolvenzgericht erneut, eine Einigung mit den Gläubigern zu erzielen – auf der Grundlage des bereits erwähnten Schuldenregulierungsplans.
- Scheitert dieser Versuch, eröffnet das Gericht die Verbraucherinsolvenz.
- Mit der Insolvenzeröffnung beginnt die Wohlverhaltensphase. in dieser Zeit müssen Sie Ihr pfändbares Einkommen an einen Treuhänder abtreten.
- Nach drei Jahren erteilt Ihnen das Gericht die Restschuldbefreiung.
Benötigen Sie nähere Informationen zur Privatinsolvenz? Eine kostenlose und unverbindliche Beratung erhalten Sie bei der Online-Schuldenanalyse **.
Laden Sie unser kostenloses eBook zum Thema „Pleite – Was nun?“ herunter
Eine „Pleite“ oder Zahlungsunfähigkeit stellt eine große Belastung für die Betroffenen dar. Warum sich viele Menschen, die in diese Situation geraten sind, scheuen, darüber zu sprechen, kann viele Gründe haben: Scham und Verdrängung gehören sicherlich dazu. In unserem eBook erklären wir unter anderem
➥ was der Begriff „pleite“ bedeutet
➥ was Sie selbst dagegen unternehmen können
➥ wo Sie sich Hilfe suchen können
➥ wie ein Verbraucherinsolvenzverfahren abläuft
➥ welche Rolle ein außergerichtlicher Vergleich spielt.
Über den Autor
