

Das Wichtigste über Lebenshaltungskosten
Als absolute Untergrenze bzw. Existenzminimum gilt der Regelsatz für Grundsicherungsgeld (ehemals Bürgergeld) von derzeit 563 Euro. Für ein einfaches, aber stabiles Leben ohne akute Geldnot sind realistisch mindestens 700 bis 800 Euro pro Monat und Person nötig.
Statistisch fallen für Alleinlebende monatlich rund 2.040 Euro an. In Mehrpersonenhaushalten sinkt dieser Betrag deutlich auf etwa 1.000 bis 1.800 Euro pro Kopf. Der Grund: Feste Ausgaben für Miete, Strom und Internet teilen sich auf mehrere Personen auf, was das Budget spürbar entlastet.
Banken setzen bei der Haushaltsrechnung meist pauschal 800 bis 1.000 Euro für die erste Person an, plus 300 bis 400 Euro je weiteres Haushaltsmitglied. Dieses Geld gilt als unantastbar für den Lebensunterhalt und steht nicht für monatliche Kredit- oder Ratenzahlungen zur Verfügung.
Inhalt
Was sind Lebenshaltungskosten?
Als Lebenshaltungskosten werden die Ausgaben bezeichnet, die Sie als Verbraucher von Ihrem Einkommen für Ihre Lebensführung bestreiten müssen.
Dazu gehört alles, was unser Überleben sichert, insbesondere die Kosten für Wohnen, Heizung, Energie, Ernährung, Kleidung, Gesundheit und Mobilität. Aber auch die Ausgaben für Bildung, Freizeit und Reisen zählen dazu.
Einige dieser Kosten fallen regelmäßig und meist in derselben Höhe an. Das sind die Fixkosten. Andere schwanken je nach Bedarf und Verbrauch. Sie werden als variable Kosten bezeichnet.
Im Überblick: Was zählt alles zu den Lebenshaltungskosten?
Im Folgenden listen wir die wichtigsten Lebenshaltungskosten auf – nach Kategorien geordnet und mit Beispielen.
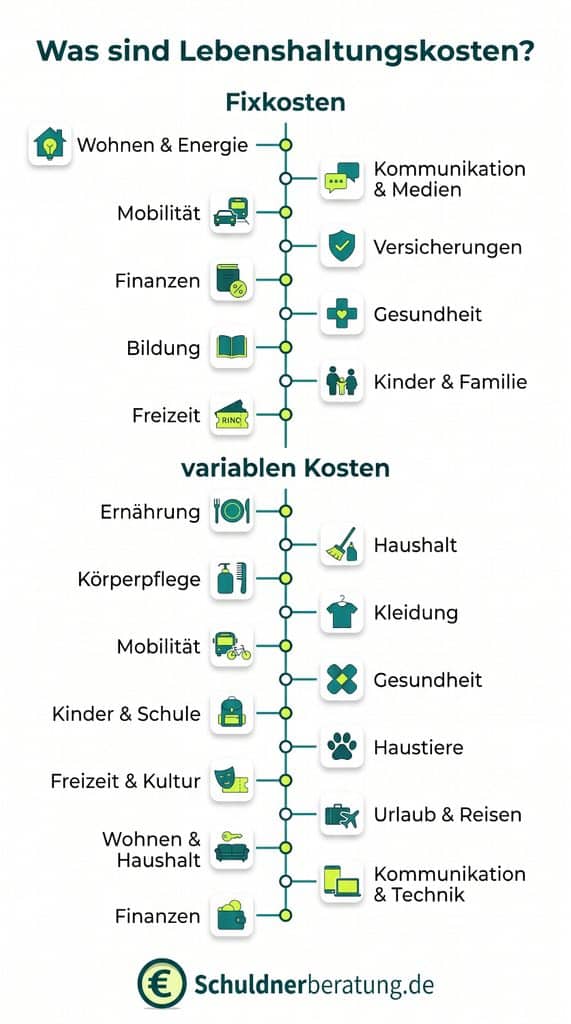
Fixkosten:
- Wohnen: Miete, Strom, Nebenkosten
- Kommunikation: Internet, Handy, Rundfunkbeitrag
- Mobilität: ÖPNV-Abo, Kfz-Steuer, TÜV
- Versicherungen: Privathaftpflicht, Hausrat, Berufsunfähigkeit
- Finanzen: Kredittilgung, Sparraten, Kontoführungsgebühren
- Gesundheit: wiederkehrende Ausgaben
- Bildung: Ausbildungs- und Studiengebühren
- Kinder: Unterhalt, Kita/Hort, Essengeld, Taschengeld
- Freizeit: Fitnessstudio, Vereinsbeiträge, Musikschule, Abos, Streamingdienste
Variable Kosten:
- Wohnen: Möbel, Haushaltsgeräte, Handwerker
- Ernährung: Lebensmittel, Lieferdienst
- Haushalt: Reinigungsmittel, Müllbeutel
- Mobilität: Kraftstoff, Parkgebühren
- Körperpflege: Seife, Zahnpasta, Friseur
- Kleidung: Schuhe, Unterwäsche, Arbeitskleidung
- Gesundheit: Medikamente, Zuzahlungen, Brille
- Kinder: Schulmaterial, Bücher, Klassenfahrten
- Haustiere: Futter, Tierarzt, Zubehör, Betreuung
- Freizeit & Kultur: Kino, Sport, Hobbys, Ausflüge
- Urlaub & Reisen: Hotel, Fahrt/Flug, Verpflegung
- Technik: Reparaturen, Zubehör, neue Geräte
Infografik: Die wichtigsten Lebenshaltungskosten im Überblick
Übrigens: Das Statistische Bundesamt berücksichtigt einige Ausgaben nicht als Lebenshaltungskosten. Dazu gehören z. B. Unterhaltszahlungen, Versicherungskosten, Kreditraten und Bewirtschaftungskosten für die eigene Immobilie. Wir beziehen sie in der Tabelle trotzdem mit ein, weil sie für unseren Alltag notwendig sind. Wenn Sie wissen möchten, wie viel Geld Sie jeden Monat zum Leben brauchen, müssen Sie diese Posten unbedingt mitberücksichtigen.
Exkurs: Was ist der Lebenshaltungsindex?
Dieser Verbraucherpreisindex misst die durchschnittliche Preisentwicklung anhand eines statistischen Modells – einem festen Warenkorb mit Gütern und Dienstleistungen privater Haushalte.
Er bildet den Maßstab für die Inflation und zeigt, wie sich die Lebenshaltungskosten sowie die Kaufkraft im Zeitverlauf verändern.
Allerdings entspricht dieser Warenkorb oft nicht der eigenen Realität, weil niemand exakt denselben Lebensstil führt. Außerdem ist die gefühlte Inflation deutlich höher als die gemessene Inflation. Wir merken sofort, wenn Einkäufe des täglichen Bedarfs teurer werden.
Außerdem verzerrt dieser statistische Warenkorb die Realität von Menschen mit wenig Einkommen. Sie geben prozentual fast ihr gesamtes Geld für Grundbedürfnisse aus. Steigen gerade dort die Preise überdurchschnittlich stark an, liegt die persönliche Teuerungsrate deutlich über dem statistischen Wert.
Wie hoch sind die Lebenshaltungskosten in Deutschland?
Wie viel Geld Sie monatlich zum Leben brauchen, hängt von Ihrer persönlichen Situation ab. Drei Faktoren sind dabei entscheidend:
- Wohnort: Die Warmmiete stellt meist die größte finanzielle Belastung dar. In Großstädten und Ballungsräumen zahlen ist das Wohnen deutlich teurer als auf dem Land oder in Kleinstädten.
- Haushaltsgröße: Die Lebenshaltungskosten für 1 Person sind zwar niedriger als die für eine mehrköpfige Familie. Wer aber zusammenwohnt, spart, weil die Pro-Kopf-Lebenshaltungskosten in einem Mehrpersonenhaushalt sinken. Während Sie allein ca. 2.042 € benötigen, braucht ein 2-Personen-Haushalt nur 3.721 €, also 1.860,50 € pro Person. Das liegt daran, dass die Fixkosten für Wohnraum, Strom, Heizung und Internet nur einmal anfallen und aufgeteilt werden können.
- Lebensstil: Außerdem prägen Ihre persönlichen Vorlieben und Gewohnheiten Ihre Ausgaben für Freizeit, Kultur, Unterhaltung, Mobilität etc. Wer z. B. einen minimalistischen Lebensstil pflegt, gibt dafür deutlich weniger Geld aus als jemand mit einem kostspieligen Lebensstil. Außerdem ist das Einkommen ausschlaggebend dafür, ob für solche Ausgaben überhaupt Geld übrig bleibt.
Durchschnittliche Lebenshaltungskosten in Deutschland: Tabelle
Die folgenden Angaben stammen vom Statistischen Bundesamt und beziehen sich auf das Jahr 2024.
| Haushaltsgröße | Durchschnittliche Ausgaben pro Monat |
|---|---|
| 1 Person | 2.042 € |
| 2 Personen | 3.721 € |
| 3 Personen | 4.467 € |
| 4 Personen | 5.067 € |
| 5 und mehr Personen | 5.231 € |
Die Werte sind statistische Gesamtdurchschnitte. Mit einem geringen Einkommen müssen Sie oft mit deutlich weniger auskommen. Dennoch verdeutlichen die Daten zwei zentrale Punkte:
- Alleinwohnen ist am teuersten: Weil feste Wohnnebenkosten nicht geteilt werden können, zahlt ein Single pro Kopf am meisten.
- Regionale Unterschiede fehlen: In Bezug auf den Wohnort ist die Tabelle wenig aussagekräftig, weil das Statistische Bundesamt ganz Deutschland in einen Topf wirft. So sind die Lebenshaltungskosten als Single in München oder Stuttgart deutlich höher. Dort reichen 2.042 € mitunter nicht zum Leben aus.
Wie viel Geld Sie monatlich zum Leben brauchen, hängt außerdem von Ihrer Lebensphase und Ihren Konsum- und Lebensstil-Entscheidungen ab.
Es gibt aber einige wirksame Stellschrauben, um Ihre Lebenshaltungskosten zu beeinflussen und Geld zu sparen. Bei einem kleinen Budget bringt der Verzicht auf kleine Alltagsfreuden oft wenig. Wesentlich wirksamer ist es, die Ausgaben gezielt zu strukturieren. Wie das funktioniert, erfahren Sie in den nächsten Abschnitten.
Wie Sie Ihre Lebenshaltungskosten berechnen
Gerade wer jeden Euro umdrehen muss, braucht eine krisenfeste Finanzstruktur und sollte außerdem ein Haushaltsbuch führen.
Dafür verschaffen Sie sich anhand Ihrer letzten Kontoauszüge und Rechnungen Klarheit über Ihr tatsächliches Monatsbudget.
- Nettoeinkommen erfassen: Addieren Sie alle regelmäßigen monatlichen Zahlungseingänge wie Gehalt, Kindergeld, staatliche Hilfen usw.
- Fixkosten abziehen: Listen Sie alle monatlichen Ausgaben für Miete, Heizung, Strom, Internet etc. auf und ziehen Sie die Geldbeträge von Ihrem Gesamtnettoeinkommen ab.
- Rücklage für jährliche Fixkosten einrechnen: Für ein stabiles Budget ist es wichtig, dass Sie auch quartalsmäßige und jährliche Fixkosten für Rundfunkbeitrag, Kfz-Steuer, Versicherungen auflisten und zusammenrechnen. Teilen Sie die Summe dieser Zahlungen durch 12 und ziehen Sie sie ebenfalls vom Nettoeinkommen ab.
- Budget berechnen: Mithilfe der folgenden Formel berechnen Sie nun, wie viel Geld Ihnen monatlich tatsächlich zur Verfügung steht.
Budget = Nettoeinkommen − monatliche Fixkosten − Monatsanteil für Quartals- und Jahresausgaben - Wochenbudget ermitteln: Diesen verbleibenden Betrag teilen Sie durch 4,3 Wochen. Die erhaltene Zahl ist Ihr striktes Wochenlimit für Essen, Drogerie, Kleidung und Freizeit.
Ratgeber zum Thema „Geld sparen“:
Lebenshaltungskosten senken mit kleinem Budget
Echte finanzielle Entlastung erreichen Sie nicht, indem Sie auf Kleinigkeiten verzichten, sondern indem Sie „an den großen Stellschrauben drehen“ – Ihren Fixkosten.
Ihre Lebensentscheidungen zu Wohnort, Wohnungsgröße, Mobilitätskonzept und festen Vertragsbindungen bestimmen Ihre Lebenshaltungskosten. Das sind die grundlegenden Weichenstellungen:
- Tarife und Verträge optimieren
- Energie: Jährlich Strom- und Gasverträge vergleichen, bei Preiserhöhungen ggf. das Sonderkündigungsrecht nutzen.
- Versicherungen: Unnötige Versicherungen fristgemäß kündigen; bei älteren Fahrzeugen auf Teilkasko herabstufen; Hausratversicherung streng an die tatsächliche Wohnfläche anpassen
- Mobilfunk & Internet: Nach Ablauf der Mindestlaufzeit in günstigere, monatlich kündbare Tarife wechseln
- Versteckte Ausgaben entschärfen
- Addieren Sie quartalsweise und jährlich anfallende Fixkosten und teilen Sie die Summe durch 12. Überweisen Sie genau diesen Betrag monatlich per Dauerauftrag auf ein kostenloses Tagesgeldkonto. So steht Ihnen der betrag im Fälligkeitsmonat zur Verfügung, ohne dass Sie dafür auf Ihr monatliches Budget zugreifen müssen.
- Auch kleine und unregelmäßige Ausgaben können im Alltag schnell untergehen. Planen Sie dafür monatlich ebenfalls einen kleinen „Sonderausgaben-Puffer“ ein, um diese Kosten aufzufangen.
- Staatliche Leistungen abrufen, um die Einkommen zu erhöhen
- Viele Ansprüche verfallen aus Unwissenheit! Prüfen Sie, ob Ihnen z. B. Wohngeld Plus oder der Kinderzuschlag zusteht. Wer Sozialleistungen bezieht, kann sich zudem vom Rundfunkbeitrag befreien lassen und in vielen Städten stark rabattierte ÖPNV-Sozialtickets nutzen. Lassen Sie sich ggf. von einem Wohlfahrtsverband oder der zuständigen Behörde hierzu beraten.
Wichtig! Reicht Ihr Budget nicht, obwohl Sie bereits alles gekürzt haben, ist die Belastungsgrenze erreicht. Das ist kein persönliches Scheitern. Sichern Sie jetzt vorrangig Ihr Zuhause (Miete, Strom) und Lebensmittel ab und lassen Sie sich frühzeitig von einer Schuldnerberatungsstelle unterstützen.
Über den Autor
